Frete de exportação: chegar à fronteira define o tratamento tributário?
Entregar no porto, na fronteira ou no exterior não define, por si só, o tratamento do frete para IBS e CBS. Veja o que mapear e levar à validação fiscal antes de precificar.
IBS e CBS no frete de exportação: o que avaliar
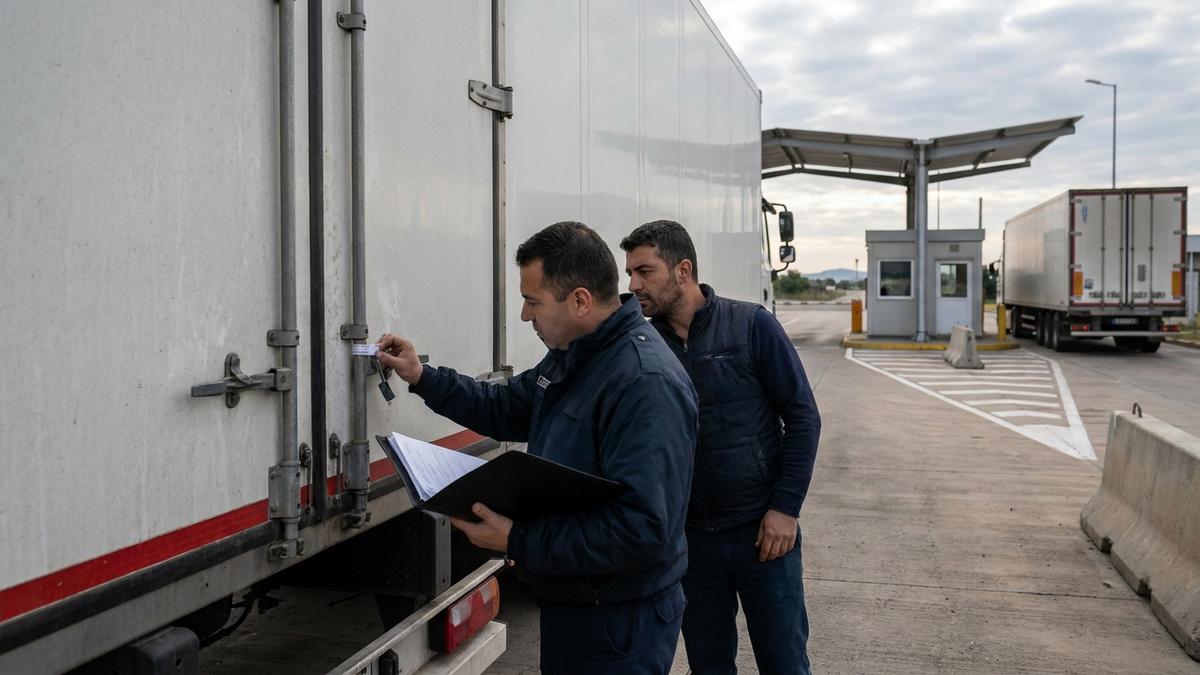
A entrega de uma carga em porto, fronteira ou destino no exterior não define, por si só, o tratamento tributário do frete para IBS e CBS. A legislação prevê condições específicas para que determinados serviços de transporte sejam considerados vinculados à exportação.
Para transportadoras, importadores e exportadores, a análise deve considerar o serviço contratado, o percurso, os prestadores envolvidos e a documentação que relaciona o transporte à exportação. O destino da carga é uma informação relevante, mas não substitui a verificação dos requisitos legais aplicáveis.
Neste artigo, a Interlink apresenta 3 cenários operacionais e um roteiro de conferência para ajudar as empresas a organizar as informações antes da validação fiscal. Os exemplos são hipotéticos e não representam parecer tributário nem estimativa de economia.
O que está em análise no frete vinculado à exportação
O art. 80, § 1º, inciso II, da Lei Complementar nº 214/2025, com as alterações da Lei Complementar nº 227/2026, inclui o transporte rodoviário de cargas entre os serviços que podem ser considerados exportação para fins de IBS e CBS, desde que atendidas as condições previstas na legislação. O dispositivo contempla serviços vinculados direta e exclusivamente à exportação de bens materiais ou associados à entrega desses bens no exterior.
A aplicação dessas regras a cada operação depende da análise do serviço contratado, dos documentos disponíveis e dos requisitos legais e regulamentares pertinentes. Por isso, a chegada a um porto ou a uma fronteira não deve ser tratada, isoladamente, como comprovação de enquadramento tributário.
A distinção central está entre prestar serviço para uma empresa exportadora e prestar um serviço efetivamente vinculado à exportação. Na leitura dessa orientação, o perfil do cliente e a passagem da carga por porto, aeroporto ou fronteira não substituem a análise do vínculo do serviço. [2]
A legislação estabelece critérios para o tratamento das exportações de serviços, mas o enquadramento de uma operação concreta exige avaliar o contrato, o escopo de cada prestação e as evidências disponíveis. A interpretação e a aplicação das regras devem ser confirmadas pela área fiscal à luz da legislação e da regulamentação vigentes.
3 situações operacionais para levar à análise fiscal
Os cenários abaixo são hipóteses de trabalho propostas pela Interlink. Nenhum deles, isoladamente, comprova benefício tributário.
1. Entrega da carga em um porto brasileiro
Uma indústria contrata uma transportadora para retirar mercadorias em sua fábrica e entregá-las em um terminal portuário. O cliente informa que a carga será exportada.
A entrega no porto identifica o destino do trecho contratado, mas não resolve, isoladamente, o enquadramento tributário. É necessário verificar se a prestação atende aos critérios legais aplicáveis aos serviços vinculados à exportação ou associados à entrega de bens materiais no exterior, considerando o contrato e as evidências da operação. [2]
O que mapear antes de precificar:
- Qual é o objeto do contrato: uma entrega ao terminal ou um serviço descrito como parte de uma exportação identificada?
- Quem é o tomador do serviço, isto é, quem figura como contratante na documentação?
- Quais registros permitem relacionar a carga transportada à operação de exportação informada?
- Existem armazenagem, movimentação ou outros serviços contratados separadamente?
A recomendação operacional é apresentar à área fiscal tanto o percurso quanto a finalidade documentada do transporte. A expressão “entrega no porto” não deve encerrar a análise.
2. Entrega em uma fronteira terrestre
Uma empresa contrata o transporte de mercadorias até um ponto de fronteira. Outro prestador ficará responsável pela continuidade do deslocamento até o comprador estrangeiro.
Nesse cenário, a questão é delimitar o serviço de cada participante. A orientação consultada não permite concluir que chegar à fronteira, por si só, caracteriza o frete como exportação para IBS e CBS. [2]
O que mapear antes de precificar:
- Onde começa e termina a prestação de cada transportador?
- Há contratos separados ou uma contratação que abrange mais de um trecho?
- Como os documentos relacionam a primeira etapa à continuidade da operação?
- Existe subcontratação? Qual é seu escopo?
- Quais registros demonstram a entrega e a continuidade do transporte?
A análise fiscal deve identificar o escopo de cada prestação, incluindo os trechos domésticos, o transporte internacional e as eventuais subcontratações. A existência de etapas ou prestadores diferentes exige verificar como cada serviço se relaciona com a exportação e se atende aos critérios legais aplicáveis, sem presumir que todas as prestações terão o mesmo enquadramento.
3. Entrega no destino no exterior
Uma indústria contrata um serviço de transporte rodoviário que prevê a retirada no Brasil e a entrega ao destinatário em outro país.
A legislação inclui o transporte rodoviário de cargas entre os serviços que podem ser considerados exportação quando atendidas as condições previstas no art. 80, § 1º, inciso II, da Lei Complementar nº 214/2025, com a redação atualizada pela Lei Complementar nº 227/2026. O enquadramento do contrato deve considerar o escopo da prestação e sua relação com a exportação ou com a entrega dos bens materiais no exterior. [2]
O que mapear antes de precificar:
- O contrato descreve o percurso completo e a entrega no exterior?
- Quem contrata cada prestação e quem executa cada etapa?
- Quais documentos conectam a carga, o serviço contratado e a entrega?
- Há serviços acessórios ou prestadores distintos no percurso?
- A documentação corresponde ao que foi efetivamente executado?
A recomendação é submeter o serviço completo e suas possíveis divisões à revisão fiscal. O objetivo não é presumir um benefício, mas identificar qual enquadramento pode ser sustentado para cada prestação.
Contratos e documentos: o que organizar para a conferência
A conferência documental deve considerar os registros fiscais da operação e os documentos que descrevem o serviço de transporte. A NF-e e o CT-e podem ajudar a relacionar a mercadoria, a prestação e os dados de faturamento, conforme a operação e as obrigações aplicáveis.
Para avaliar o vínculo com a exportação, esses registros devem ser analisados em conjunto com o contrato, a identificação dos prestadores, o percurso executado e a documentação pertinente à saída da mercadoria. A suficiência dos documentos para fins tributários deve ser confirmada pela área fiscal. [1]
Como preparação operacional, a Interlink recomenda reunir o conjunto abaixo, conforme sua existência e pertinência em cada caso:
| Item para revisão | Pergunta que deve ajudar a responder |
|---|---|
| Proposta comercial e contrato de transporte | Qual serviço foi contratado e quais são seus limites? |
| Identificação do tomador | Quem contratou cada prestação e como isso aparece nos registros? |
| Mapa dos trechos e prestadores | Onde cada serviço começa, termina e se conecta ao seguinte? |
| NF-e e CT-e relacionados | Os dados fiscais correspondem à carga e ao transporte analisados? |
| Documentação da exportação disponível | Como a prestação se relaciona com a exportação identificada? |
| Comprovantes de coleta, transferência e entrega | O que foi executado corresponde ao contrato? |
| Contratos e registros de subcontratação | Quais serviços foram atribuídos a outros transportadores? |
| Descrição e cobrança de serviços acessórios | Quais prestações precisam de avaliação separada? |
Esta é uma recomendação de organização, não um rol legal de documentos suficientes para comprovar benefício. A revisão fiscal deve confirmar os requisitos, a terminologia e as evidências exigíveis para a operação.
Para aprofundar essa preparação, o conteúdo sobre dados fiscais do CT-e ao ERP complementa a conferência entre documentação, faturamento e sistemas.
Análise da Interlink: validar o serviço antes de incorporar o tratamento ao preço
Na análise operacional da Interlink, a revisão começa pela descrição do serviço efetivamente contratado. Para isso, é importante registrar a origem e o destino, os trechos percorridos, o responsável por cada prestação, o escopo dos contratos e os documentos disponíveis para relacionar o transporte à exportação. Essas informações ajudam as áreas comercial, operacional e fiscal a avaliar o enquadramento sem presumir que o destino da carga determina o tratamento tributário.
Para organizar a decisão entre logística, comercial, financeiro e fiscal, recomendamos 4 etapas:
- Descrever a operação: registrar carga, percurso, tomador, prestadores e entregas previstas.
- Separar as prestações: identificar trechos domésticos, transporte internacional, subcontratações e serviços acessórios, sem presumir tratamento uniforme.
- Submeter a documentação à validação fiscal: solicitar uma conclusão aplicável ao serviço efetivamente contratado, com indicação das condições e pendências.
- Revisar a precificação: incorporar apenas o tratamento validado, mantendo explícitas as premissas que ainda dependem de confirmação.
Não há base, nas evidências deste artigo, para quantificar economia, definir alíquota ou calcular o efeito líquido no preço dos exemplos. Por isso, qualquer comparação comercial deve distinguir o que já foi validado do que continua sendo hipótese.
A discussão sobre o vínculo documental entre frete internacional e exportação aprofunda esse cuidado na análise do custo tributário.
Conclusão: a fronteira não substitui a análise da operação
O tratamento do frete para IBS e CBS deve ser avaliado à luz dos critérios legais aplicáveis à prestação, considerando o vínculo com a exportação e as características da operação. A chegada a um porto, a uma fronteira ou a um destino estrangeiro, isoladamente, não substitui essa análise.
Antes de fechar o preço, a empresa deve organizar o escopo do serviço, os contratos e os registros da operação e submeter o caso à área fiscal. Assim, a decisão comercial fica apoiada em premissas verificadas, e não em uma expectativa de benefício tributário.
Para conhecer as soluções da Interlink Cargo em transporte rodoviário internacional e logística no Mercosul, acesse nossa página institucional. (https://www.interlinkcargo.com.br/transporte-rodoviario-internacional-2.html).
Fontes
Sobre o autor
Lucas Vidal
Sócio e Diretor Comercial
Lucas Vidal é sócio e diretor comercial da Interlink Cargo, empresa especializada em logística internacional no Mercosul. Com formação em Engenharia no Brasil e na França, atua no desenvolvimento de negócios, estratégia comercial e soluções para transporte rodoviário internacional, comércio exterior e integração logística entre Brasil, Argentina, Chile, Paraguai e Uruguai.